Logistique flexible : la nouvelle réalité de l'épicerie en ligne rapide
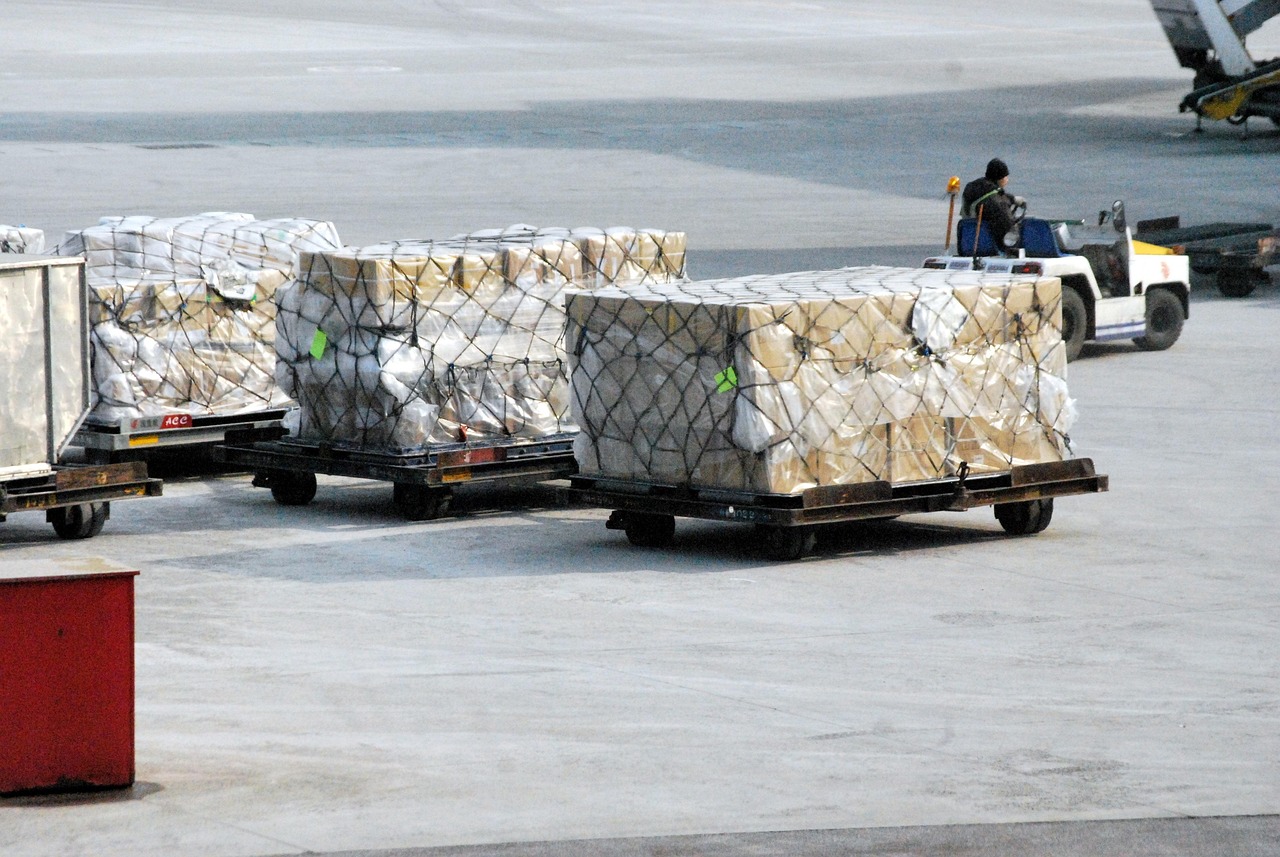
Avec la généralisation de l'épicerie en ligne, les consommateurs attendent des livraisons rapides et maintenues en chaîne du froid, forçant les opérateurs e-commerce à repenser leur infrastructure d'approvisionnement et d'entreposage.
L'épicerie en ligne n'est plus un créneau—elle devient un pilier essentiel du comportement d'achat des consommateurs. Ce changement apporte un défi critique : les consommateurs exigent désormais la même vitesse de livraison que pour les autres catégories d'e-commerce, combinée à des exigences strictes de chaîne du froid pour laquelle les réseaux logistiques traditionnels n'ont jamais été conçus. Cette convergence force les plateformes, les distributeurs et les prestataires logistiques à réinvestir massivement dans leurs infrastructures.
Contrairement aux vêtements ou à l'électronique, l'approvisionnement d'épicerie exige un entreposage régulé en température, un renouvellement rapide des stocks périssables et des livraisons fréquentes en petits lots. Les modèles d'entrepôts conventionnels—conçus pour le stockage en vrac et les expéditions par lots—ne peuvent pas répondre à ces demandes efficacement. Les opérateurs réussis déploient des micro-centres de distribution à proximité des populations, investissent dans des systèmes de stockage frigorifique automatisés, mettent en œuvre des logiciels de routage dynamique et construisent des réseaux de dernier kilomètre propriétaires. Ce ne sont pas des améliorations optionnelles, mais des nécessités absolues.
Pour les vendeurs d'e-commerce et les épiciers de marketplace, les implications sont substantielles. Les dépenses en capital d'infrastructure augmentent, les coûts de main-d'œuvre montent en flèche, et la complexité opérationnelle croît exponentiellement. Les plateformes de marketplace répondent en offrant des services d'approvisionnement intégrés, mais cette consolidation aggrave la pression sur les marges des petits vendeurs. Les prestataires de logistique tierces et 4PL élargissent leurs capacités de chaîne du froid, mais les goulots et le pouvoir de fixation des prix restent inégaux selon les régions.
L'avantage concurrentiel s'accumule de plus en plus auprès des acteurs disposant de capital et de capacité d'échelle opérationnelle. Les plateformes qui peuvent amortir l'infrastructure de chaîne du froid sur des milliers de vendeurs gagnent en levier ; les petits détaillants et les marques D2C dépendent souvent du fulfillment marketplace ou de la logistique externalisée. De surcroît, la montée des fenêtres de livraison ultra-rapides (30–60 minutes) intensifie encore plus les exigences en matière d'investissement et d'économies unitaires.
Perspective : la consolidation du segment épicerie en ligne s'accélérera probablement alors que les petits acteurs luttent avec les coûts d'infrastructure. La technologie—prévision de la demande par IA, tarification dynamique et systèmes de livraison autonomes—deviendra critique pour compenser les coûts opérationnels croissants. La question centrale pour la plupart des opérateurs e-commerce n'est pas s'ils doivent investir dans une infrastructure flexible et adaptée à la chaîne du froid, mais plutôt à quelle vitesse ils peuvent l'étendre avec rentabilité.